


Planejamento tributário como ferramenta na gestão empresarial
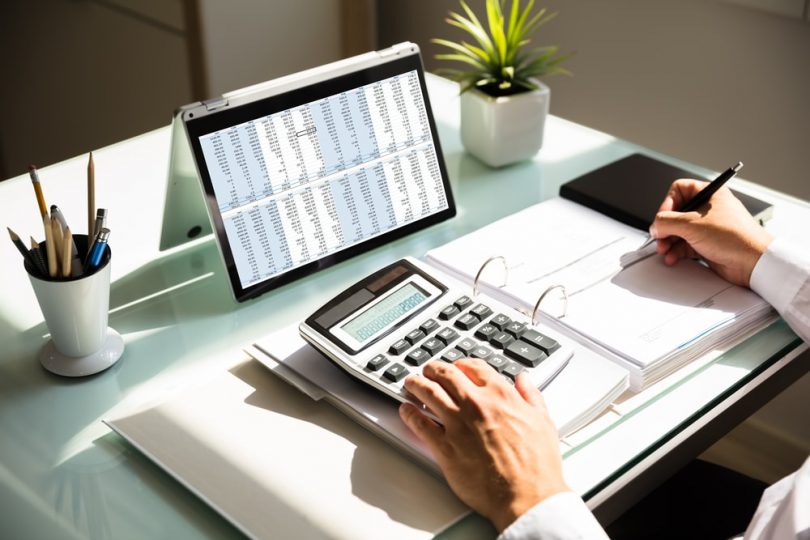
Cada vez mais, a evolução tecnológica e econômica exige dos profissionais uma postura mais adequada no que diz respeito à tomada de decisão junto às organizações. Priorizar, adequar, adaptar e acompanhar as mudanças constantes, visando não só a obtenção de lucro, mais a eficiência e eficácia organizacional.
Atualmente, as empresas passam por constantes alterações econômicas ou sociais, em busca de alternativas por resultados melhores e satisfatórios na tentativa de manter-se nos negócios e ou até mesmo sobreviver.
Neste contexto, muitas organizações estão se adequando ao planejamento tributário, no intuito de minimizar totalmente ou parcialmente seus gastos, aumentar a produtividade, obter lucros e subsidiar a gestão empresarial para prováveis decisões a serem tomadas.
O empreendedor que sonha em ter seu próprio negócio precisa ter noção de tudo que envolve uma empresa, não apenas o que diz respeito a fornecedores, clientes ou como contratar uma melhor mão de obra, é fundamental saber a importância da gestão fiscal e contábil, sobretudo quando o assunto é imposto. Saber escolher o melhor regime de tributação é demonstrar maior conhecimento das atividades exercidas pela empresa em uma busca constante de maior economia e lucratividade.
Cada empresa se encaixa melhor com um tipo diferente de tributação. Por isso, antes de tomar uma decisão, vale a pena analisar com calma as três formas de tributação existentes no Brasil: Lucro Real, Lucro Presumido e Simples Nacional. O primeiro é um pouco mais complexo, mas é considerado o regime de tributação geral por poder ser usado por todas as empresas. O imposto de renda e a contribuição social nesse caso são apurados sobre o valor obtido de lucro líquido ao final da demonstração contábil.
No lucro presumido, o Imposto de Renda de Pessoa Jurídica e a Contribuição Social Sobre o Lucro Líquido, são calculados com base em uma receita bruta prevista. A empresa poderá obter no máximo R$ 78 milhões de receita bruta anual. Já o Simples Nacional é o regime indicado para as Microempresas (ME), as Empresas de Pequeno Porte (EPP) e o Microempresário individual (MEI). A tributação é determinada de acordo com a atividade exercida e suas alíquotas variam de 4,5% a 16,93%. O valor máximo de receita bruta obtido pela empresa não poderá ultrapassar R$ 4,8 milhões.
Tendo isso em vista, antes de tomar qualquer decisão, consulte um advogado tributarista para esclarecer quaisquer dúvidas a respeito de qual regime se encaixa melhor no seu tipo de empresa.
 No Piauí Descubra o TJPI em Foco, a ferramenta que está mudando o jogo para advogados, servidores e estudantes no Piauí
 Artigo O Poder Judiciário em transformação: a justiça contemporânea que precisamos
 Direito Citações e Intimações Digitais no Processo Civil
 Saiba Mais Para que serve Contrato de Vesting?
 Tirando Dúvidas Comprou um imóvel na planta, mas a construtora faliu. O que fazer?
 Pandemia Indenização por Covid-19
Mín. 26° Máx. 39°
Mín. 26° Máx. 41°
Tempo limpoMín. 22° Máx. 42°
Tempo limpo


